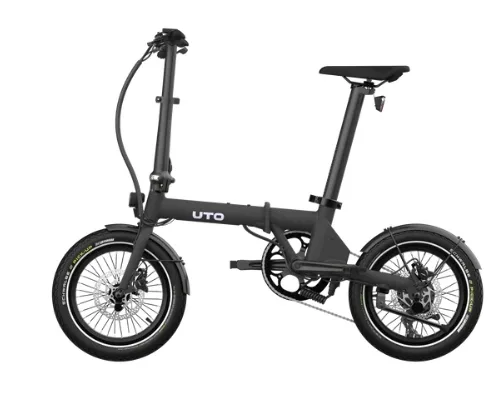
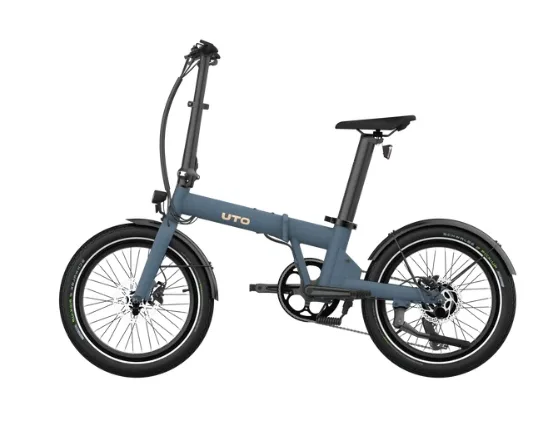
En bref : Quel vélo UTO pour une entreprise de l'énergie ? Le pliant OG16 (69 € HT/mois, 16,2 kg) pour les salariés qui prennent le train ou les transports, et l'OG20 (79 € HT/mois) pour un usage quotidien plus confortable, qui se range dans un coffre. Bike2Mobility les loue 36 mois tout compris, dès un vélo.
Le pliant, réponse aux trajets en plusieurs étapes
Dans l'énergie, beaucoup d'ingénieurs et de chargés d'affaires partagent leur semaine entre un bureau en ville et des sites éloignés : centrales, postes, chantiers de réseau. Leur trajet combine souvent train, voiture de service et marche. Un vélo pliant comble le dernier kilomètre à chaque bout du trajet, et se range sous un bureau, dans un ascenseur ou dans le coffre d'un véhicule.
UTO, ex-Eovolt, est une marque française basée à Villeurbanne, près de Lyon, spécialiste des vélos électriques pliants et compacts, rebaptisée en 2025. Ses vélos sont assemblés en France. Le contexte du secteur est détaillé sur notre page vélo de fonction pour l'énergie et les réseaux.
OG16 ou OG20 : comment choisir
- UTO OG16 à 69 € HT/mois. 16,2 kg batterie comprise, pliage en 10 secondes, batterie amovible logée dans la tige de selle et jusqu'à 50 km d'autonomie. C'est le choix des trajets multimodaux, quand il faut porter le vélo dans un train ou un escalier. Voir la fiche.
- UTO OG20 à 79 € HT/mois. Roues de 20 pouces et pneus larges pour une conduite proche d'un vélo de ville, capteur de couple et 70 à 100 km d'autonomie selon la batterie. Il convient à un usage quotidien plus long, et tient dans un coffre de voiture. Voir la fiche.
Les deux modèles peuvent être attribués à un salarié en vélo de fonction, ou laissés à disposition dans un véhicule de service pour les déplacements sur site.
Ce que comprend la location
Chaque UTO est loué sur 36 mois pour un loyer mensuel HT unique : assurance vol et casse, entretien annuel avec les pièces d'usure, accessoires et livraison du vélo monté sont inclus. Il n'y a pas de minimum de commande, ce qui permet d'équiper d'abord quelques salariés itinérants avant d'élargir.
La mise à disposition d'un vélo n'est pas un avantage en nature pour le salarié. Le choix entre récupération de la TVA et réduction d'impôt sur les sociétés, qui ne se cumulent pas, est expliqué sur notre page fiscalité du vélo de fonction.