En bref : Le forfait mobilités durables (FMD) et la location d'un vélo Ritmic sont deux outils différents : le FMD est une somme versée au salarié, jusqu'à 600 € par an exonérés de cotisations et d'impôt sur le revenu (900 € en cas de cumul avec l'abonnement transport), tandis que la location Bike2Mobility met un vélo équipé, assuré et entretenu à sa disposition. Ils peuvent coexister dans une même politique mobilité, à condition de définir clairement qui bénéficie de quoi et de valider les cumuls avec votre expert-comptable.
Deux outils, deux logiques
Le forfait mobilités durables est une prise en charge financière : l'employeur verse au salarié un montant destiné à couvrir ses trajets domicile-travail effectués avec des modes durables, dont le vélo. Ce montant est exonéré de cotisations sociales et d'impôt sur le revenu jusqu'à 600 € par an et par salarié (900 € en cas de cumul avec l'abonnement transport). Le plafond est porté à 900 € par an en cas de cumul avec la prise en charge de l'abonnement de transport public.
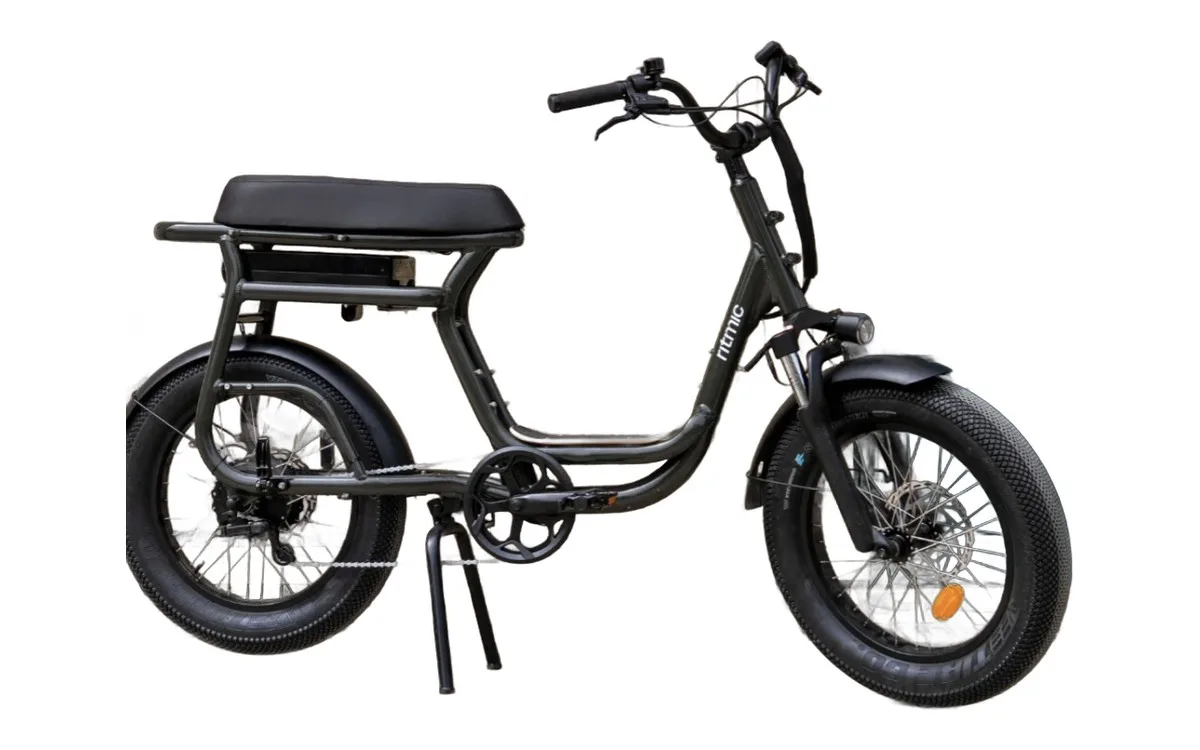
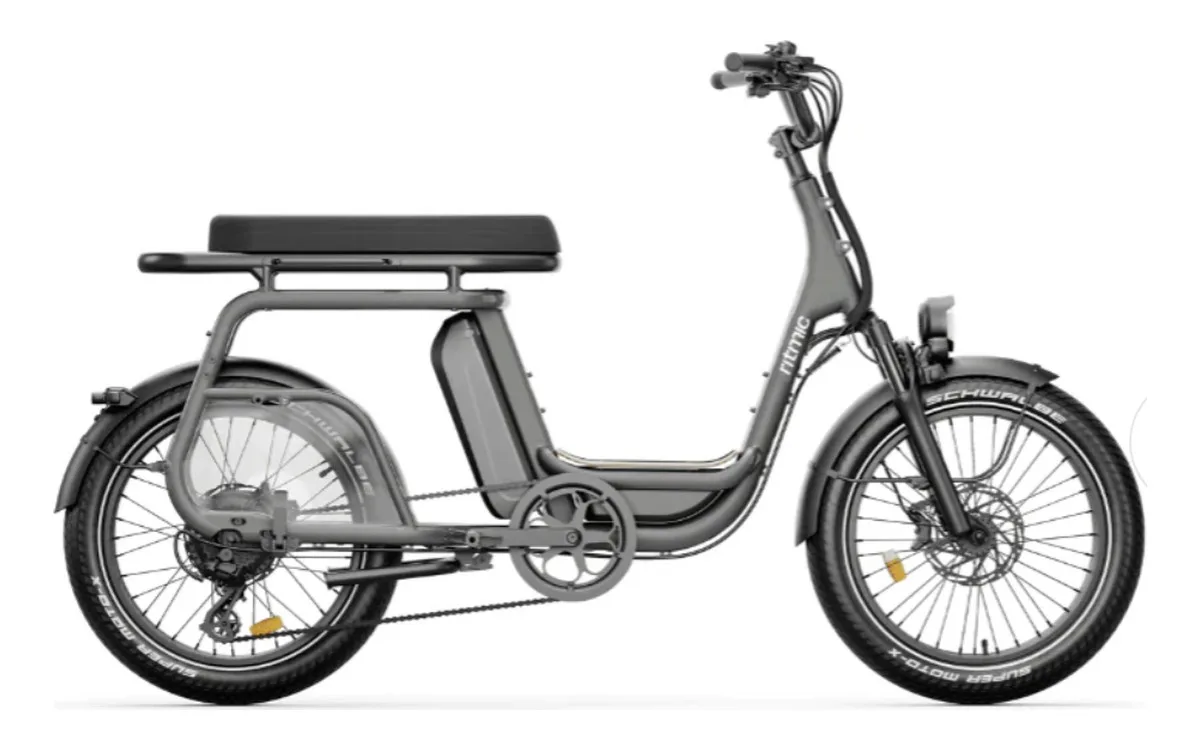
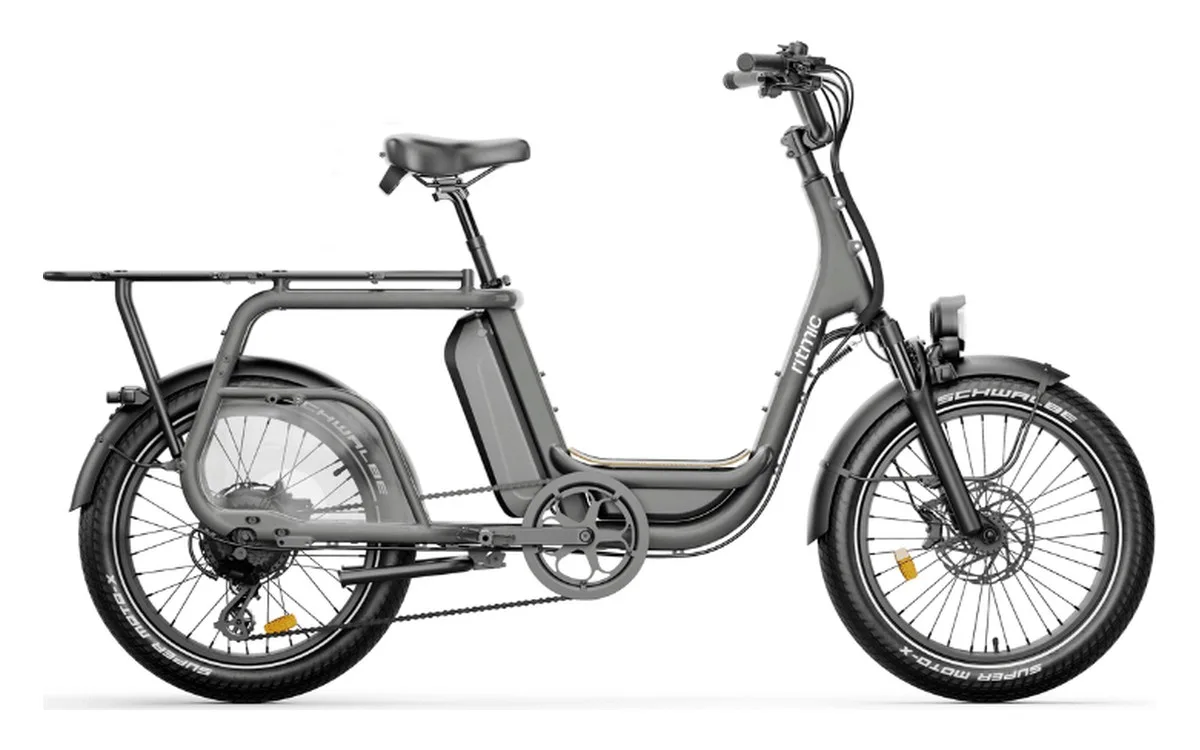
La location d'un Ritmic en LLD, elle, est une mise à disposition matérielle : l'entreprise loue le vélo à Bike2Mobility et le confie au salarié. Le salarié ne reçoit pas d'argent ; il reçoit un cargo compact livré monté, avec casque, antivol, sacoche, assurance vol et casse et entretien annuel.
L'un finance un usage, l'autre fournit l'outil. C'est cette différence qui permet de les articuler plutôt que de les opposer. Pour un salarié qui transporte un enfant ou des courses, l'obstacle principal est rarement le coût du trajet : c'est l'accès à un vélo adapté, sûr et entretenu.
FMD et vélo Ritmic en location : le comparatif
| Critère | Forfait mobilités durables | Ritmic en LLD Bike2Mobility |
|---|---|---|
| Nature | Somme versée au salarié | Vélo mis à disposition par l'entreprise |
| Plafond ou prix | 600 €/an exonérés (900 € en cumul avec l'abonnement transport) | Un loyer mensuel HT par vélo : 115 €, 120 € ou 139 € |
| Matériel | À la charge du salarié | Fourni, assuré, entretenu |
| Profil type | Salarié déjà équipé d'un vélo personnel | Salarié qui a besoin d'un cargo ou d'un biplace |
| Traitement pour l'entreprise | Prise en charge exonérée, sous conditions | Loyers déductibles ; réduction d'IS ou TVA récupérable selon le régime |
Pour le détail des régimes applicables à la location, consultez notre page fiscalité du vélo de fonction.
Trois scénarios d'articulation
Dans la pratique, les entreprises qui combinent les deux outils suivent souvent l'un de ces schémas.
- Segmenter par besoin. Les salariés qui roulent déjà sur leur propre vélo perçoivent le FMD ; ceux qui ont besoin de transporter un enfant ou des courses se voient proposer un Ritmic Yuvy 3 ou un Jumbo en location.
- Segmenter par site. Sur un site bien desservi, le FMD complète l'abonnement de transport ; sur un site mal desservi, l'entreprise installe une petite flotte de Ritmic partagés.
- Progresser par étapes. L'entreprise commence par le FMD, observe qui se met au vélo, puis propose un vélo de fonction à ceux qui souhaitent passer au cargo.
Qu'un même salarié puisse bénéficier à la fois d'un vélo de fonction et du FMD est une question à trancher avec votre expert-comptable : les règles de cumul dépendent de votre situation et de votre politique interne.
Exemple : une PME répartie sur deux sites
Prenons une PME industrielle avec un siège en centre-ville et un atelier en zone d'activité. Au siège, une partie des salariés vient déjà à vélo, sur leur propre matériel : pour eux, le forfait mobilités durables est l'outil naturel, puisqu'il reconnaît un usage existant sans leur imposer un nouveau vélo.
À l'atelier, la situation est différente. Plusieurs salariés habitent à quelques kilomètres, mais n'ont pas de vélo adapté, et certains déposent un enfant à la crèche sur le chemin. La PME décide de louer auprès de Bike2Mobility quelques Ritmic : un Jumbo pour un parent de deux enfants, des Yuvy 3 pour ceux qui cherchent un vélo robuste et sans réglage, avec sa chaîne anti-corrosion et sa transmission monovitesse.
Résultat : chaque population reçoit la réponse qui lui correspond, et la politique mobilité reste lisible. La note interne précise simplement qui relève du FMD, qui peut demander un vélo de fonction, et renvoie les cas particuliers de cumul vers l'expert-comptable de l'entreprise. Au bout de quelques mois, les retours des uns et des autres servent à ajuster le dispositif, par exemple en ouvrant la location à de nouveaux salariés.
Les erreurs fréquentes à éviter
- Confondre FMD et participation du salarié. Le FMD est versé par l'employeur ; la participation, dans le régime qui rend la TVA récupérable, est versée par le salarié. Ce sont deux flux inverses.
- Oublier le plafond global lorsque le salarié bénéficie aussi du remboursement de son abonnement de transport.
- Présenter un montant « net » au salarié sans validation : chez Bike2Mobility, le prix est toujours un loyer mensuel HT par vélo, sans répartition chiffrée entre employeur et salarié.
- Multiplier les dispositifs sans règle écrite. Une politique mobilité lisible évite les sentiments d'injustice entre équipes.
Construire une politique mobilité cohérente
L'articulation fonctionne quand elle est écrite. Une note interne courte suffit souvent : à qui s'adresse le FMD, qui peut demander un Ritmic, quels modèles sont proposés, comment se passent la livraison et la restitution. Elle s'intègre naturellement dans une démarche plus large, décrite sur notre page mobilité durable et RSE.
Pour les salariés parents, un Ritmic Duo avec ses clignotants intégrés et ses sept vitesses change souvent davantage le quotidien qu'une somme forfaitaire, parce qu'il lève l'obstacle du matériel. Pour d'autres, le FMD est la bonne réponse. L'important est de proposer les deux portes d'entrée.
Bike2Mobility peut vous aider à dessiner ce schéma : notre étude personnalisée en 5 questions vous apporte une réponse sous 24 h, avec une proposition adaptée à vos effectifs.
À retenir
- Le FMD est une somme versée au salarié ; la LLD Ritmic est un vélo mis à disposition.
- Le FMD est exonéré jusqu'à 600 €/an, plafond porté à 900 € par an en cas de cumul avec la prise en charge de l'abonnement transport.
- Les deux outils peuvent coexister en segmentant par besoin, par site ou par étape.
- Le cumul pour un même salarié est à valider avec votre expert-comptable.