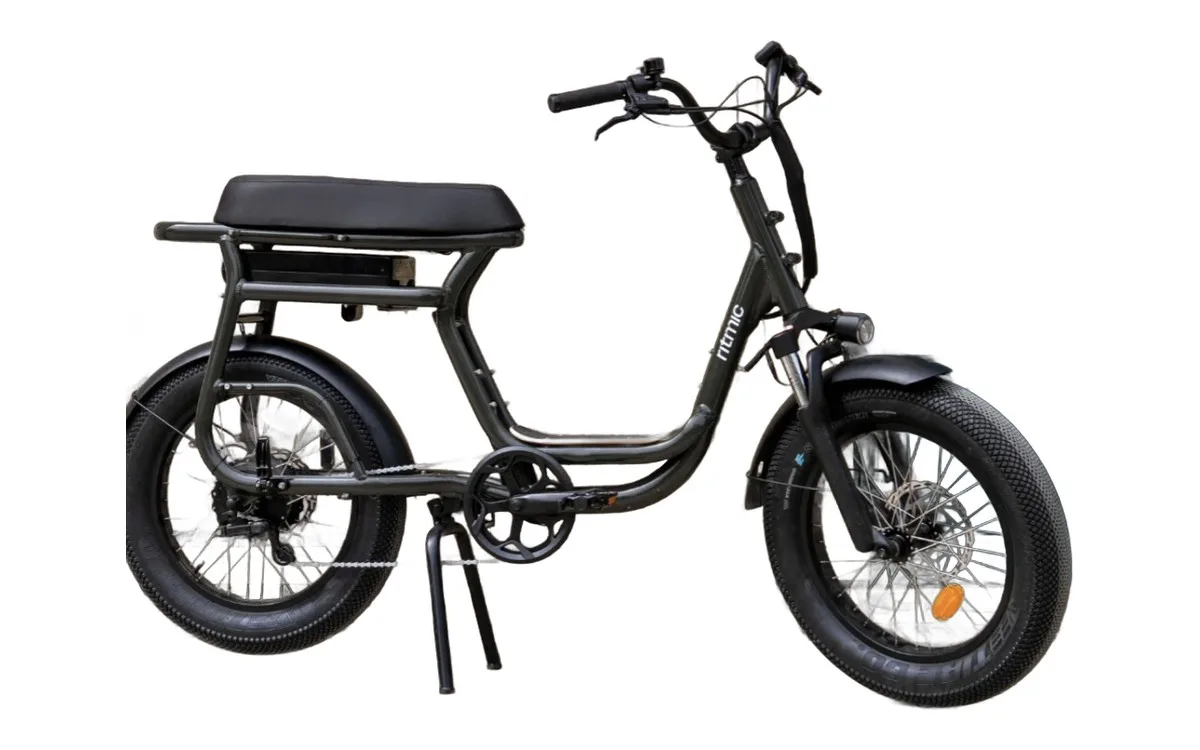
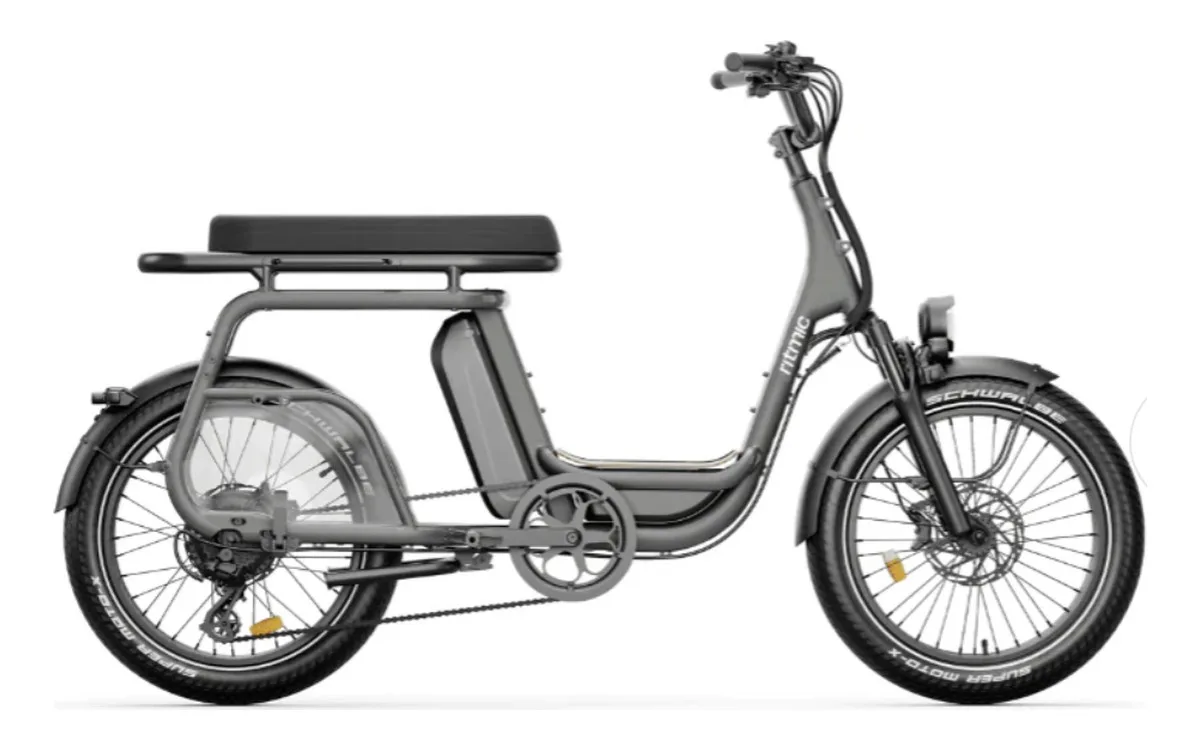
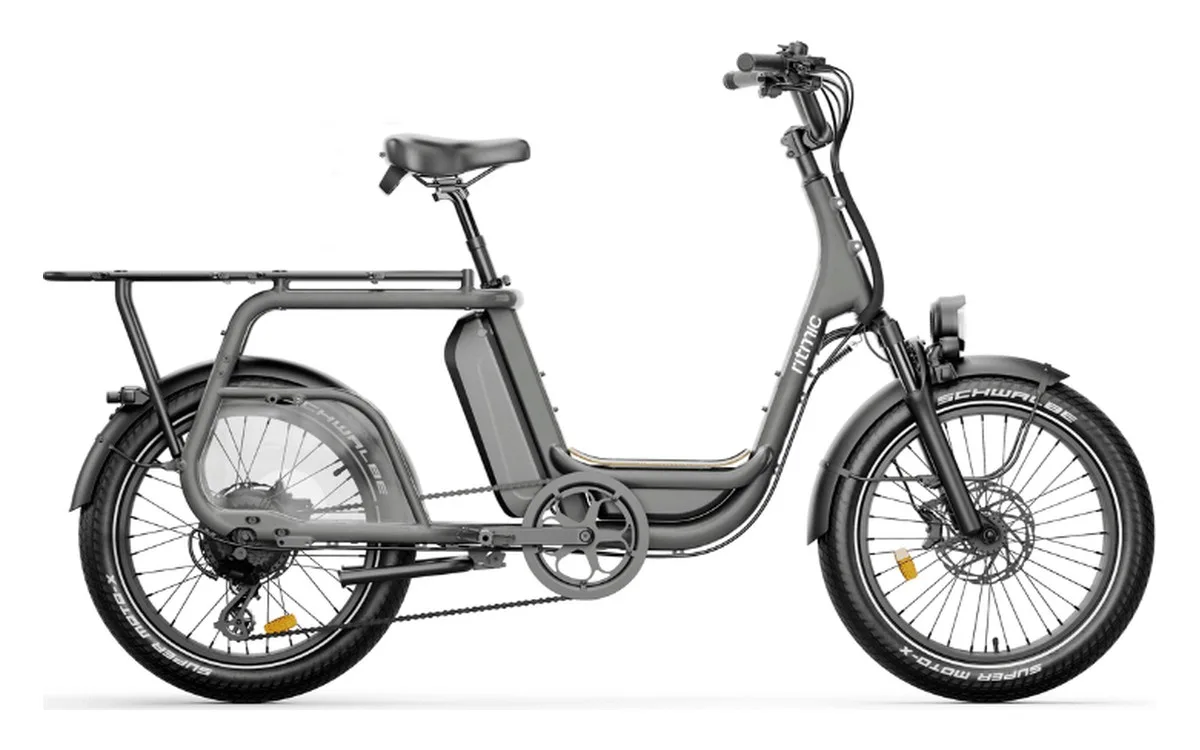
En bref : La TVA sur les loyers de location d'un vélo cargo Ritmic est récupérable lorsque le salarié participe financièrement à la mise à disposition du vélo (rescrit BOI-RES-TVA-000161, 2025). Si le vélo est mis à disposition gratuitement, entièrement à la charge de l'employeur, la TVA n'est pas récupérable, mais l'entreprise peut, sous conditions, bénéficier d'une réduction d'impôt sur les sociétés. Les deux régimes ne se cumulent pas sur un même vélo.
Le principe : la TVA dépend du régime choisi pour chaque vélo
Lorsqu'une entreprise loue un Ritmic Yuvy 3, Duo ou Jumbo auprès de Bike2Mobility, elle paie un loyer mensuel HT, auquel s'ajoute la TVA. La question n'est donc pas de savoir si la TVA existe sur la facture, mais si l'entreprise peut la déduire. La réponse dépend de la façon dont le vélo est confié au salarié.
Deux régimes coexistent, et ils sont non cumulables sur un même vélo. Dans le premier, l'employeur prend en charge 100 % du coût : c'est la mise à disposition gratuite. Dans le second, le salarié verse une participation financière. Ce choix, fait vélo par vélo, détermine à la fois le sort de la TVA et l'accès éventuel à la réduction d'impôt sur les sociétés.
Autrement dit, la TVA récupérable n'est pas un avantage « en plus » : c'est la contrepartie d'un modèle où le salarié contribue. L'entreprise doit donc arbitrer entre deux logiques, et non additionner les bénéfices des deux. Pour une lecture complète du cadre, la page fiscalité du vélo de fonction de Bike2Mobility reprend l'ensemble des règles.
Les deux régimes côte à côte
Le tableau ci-dessous résume ce que chaque régime permet, dans les formulations validées. Il ne remplace pas l'analyse de votre expert-comptable, mais il aide à poser le bon cadre avant un devis.
| Critère | Mise à disposition gratuite (100 % employeur) | Participation financière du salarié |
|---|---|---|
| TVA sur les loyers | Non récupérable | Récupérable (rescrit BOI-RES-TVA-000161, 2025) |
| Réduction d'impôt sur les sociétés | Jusqu'à 25 % des frais engagés (art. 220 undecies A du CGI, jusqu'au 31/12/2027) | Non |
| Loyers de LLD | Charges déductibles du résultat | Charges déductibles du résultat |
| Cumul possible sur le même vélo | Non : un seul régime par vélo | |
Dans les deux cas, les loyers de location longue durée restent des charges déductibles. La différence se joue donc sur la TVA d'un côté, sur la réduction d'IS de l'autre.
Un exemple concret : une agence qui équipe trois postes
Prenons une agence d'architecture installée en ville, qui souhaite proposer un Ritmic Duo à trois collaborateurs faisant chaque jour le trajet avec un enfant ou des courses. Le loyer public est de 120 € HT par mois et par vélo, en LLD 36 mois tout compris.
- Option 1 : l'agence prend tout en charge. Les salariés n'ont rien à payer, la TVA sur les loyers reste à la charge de l'agence, et celle-ci peut étudier la réduction d'IS prévue par l'article 220 undecies A du CGI.
- Option 2 : l'agence demande une participation à chaque salarié. Elle peut alors récupérer la TVA sur les loyers, mais renonce à la réduction d'IS pour ces vélos.
Le montant de la participation, sa formalisation et son traitement social relèvent de l'entreprise et de son conseil. Bike2Mobility facture toujours un seul loyer mensuel HT par vélo : la répartition interne n'apparaît pas sur la facture et n'a pas à être chiffrée dans le contrat de location.
Pourquoi un loyer HT unique facilite l'analyse
Avec la location longue durée, l'entreprise n'immobilise pas de capital : pas d'achat, pas d'amortissement à suivre, pas d'investissement initial. Chaque mois, un loyer par vélo couvre le Ritmic livré monté, les accessoires (casque, antivol, sacoche), l'assurance vol et casse, l'entretien annuel avec pièces d'usure et le marquage antivol.
Cette simplicité est précieuse pour le raisonnement fiscal. Votre expert-comptable dispose d'une base claire, identique d'un mois sur l'autre : 115 € HT pour un Yuvy 3, 120 € HT pour un Duo, 139 € HT pour un Jumbo. Il n'y a pas de facture d'atelier imprévue ni de franchise à réintégrer à la dernière minute dans le calcul.
C'est aussi ce qui permet de simuler plusieurs scénarios rapidement : tout gratuit, tout en participation, ou un mix selon les équipes, à condition qu'un même vélo relève d'un seul régime.
Les points à valider avec votre expert-comptable
Avant de choisir, quelques questions méritent d'être posées noir sur blanc. Elles évitent les requalifications et les mauvaises surprises lors d'un contrôle.
- Quel régime retenir pour chaque vélo, et comment le documenter dans votre politique mobilité ?
- Comment formaliser la participation du salarié (charte, avenant, règlement d'usage) pour qu'elle soit opposable ?
- Si l'entreprise mélange les deux régimes sur des vélos différents, comment assurer un suivi rigoureux vélo par vélo ?
- Comment articuler ce dispositif avec le forfait mobilités durables déjà versé, le cas échéant ?
- Quel impact sur le calendrier, sachant que la réduction d'IS est prévue jusqu'au 31/12/2027 ?
Ces règles s'appliquent sous conditions : leur application à votre situation est toujours à valider avec votre expert-comptable. Bike2Mobility vous fournit les éléments contractuels nécessaires, mais ne se substitue pas à votre conseil.
Passer de la règle au chiffrage
La meilleure façon de trancher reste de comparer les deux régimes sur votre propre projet. Le simulateur Bike2Mobility vous permet d'estimer le coût d'une flotte Ritmic selon le nombre de vélos et le régime envisagé. Pour aller plus loin sur l'autre versant, consultez notre article sur la réduction d'impôt sur les sociétés pour un vélo cargo.
Vous préférez un échange direct ? L'équipe Bike2Mobility prépare un devis détaillé, modèle par modèle, avec le loyer mensuel HT de chaque Ritmic : il suffit de nous écrire via la page contact.
À retenir
- La TVA sur les loyers est récupérable si le salarié participe financièrement.
- En mise à disposition gratuite, la TVA n'est pas récupérable mais une réduction d'IS est possible, sous conditions.
- Les deux régimes ne se cumulent pas sur un même vélo.
- Les loyers de LLD restent des charges déductibles dans les deux cas.
- Le choix est à valider avec votre expert-comptable.