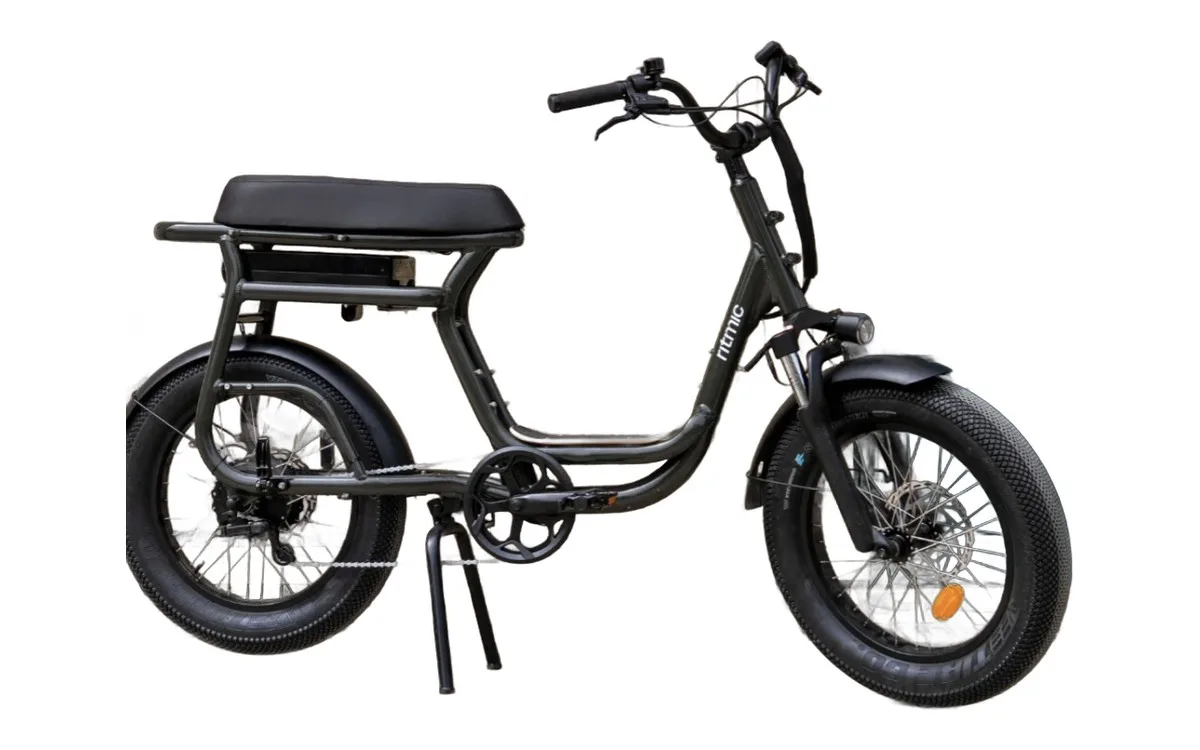
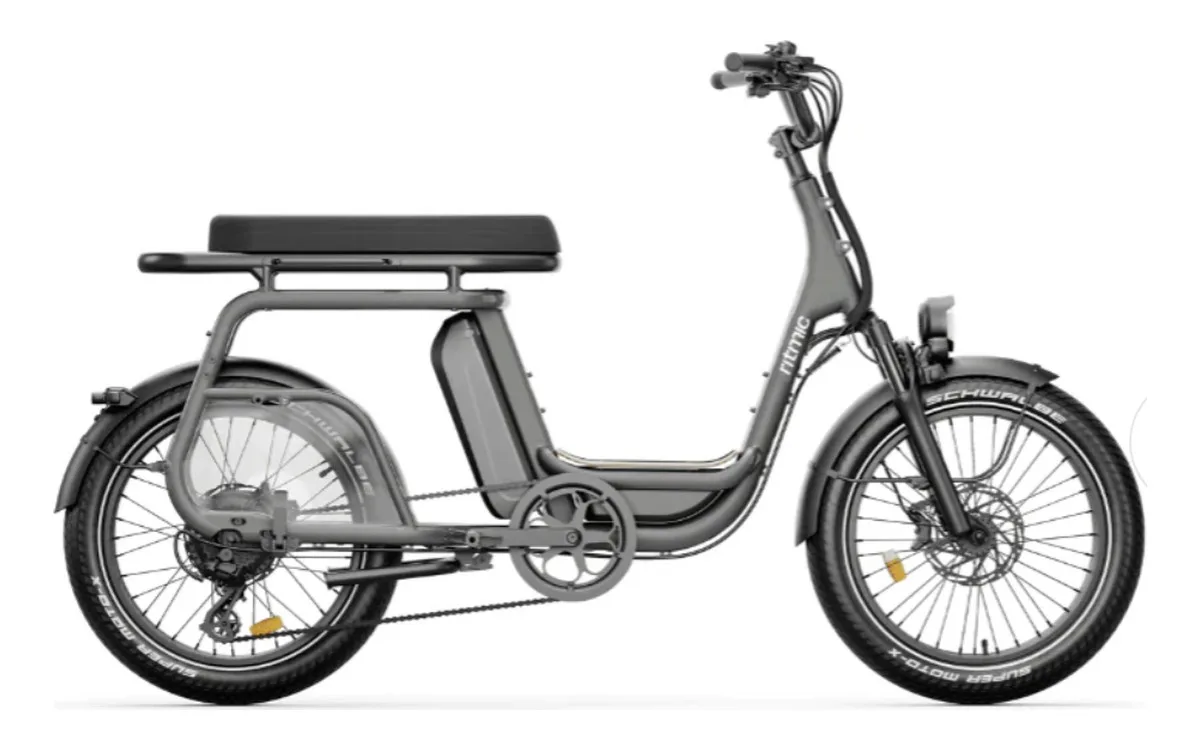
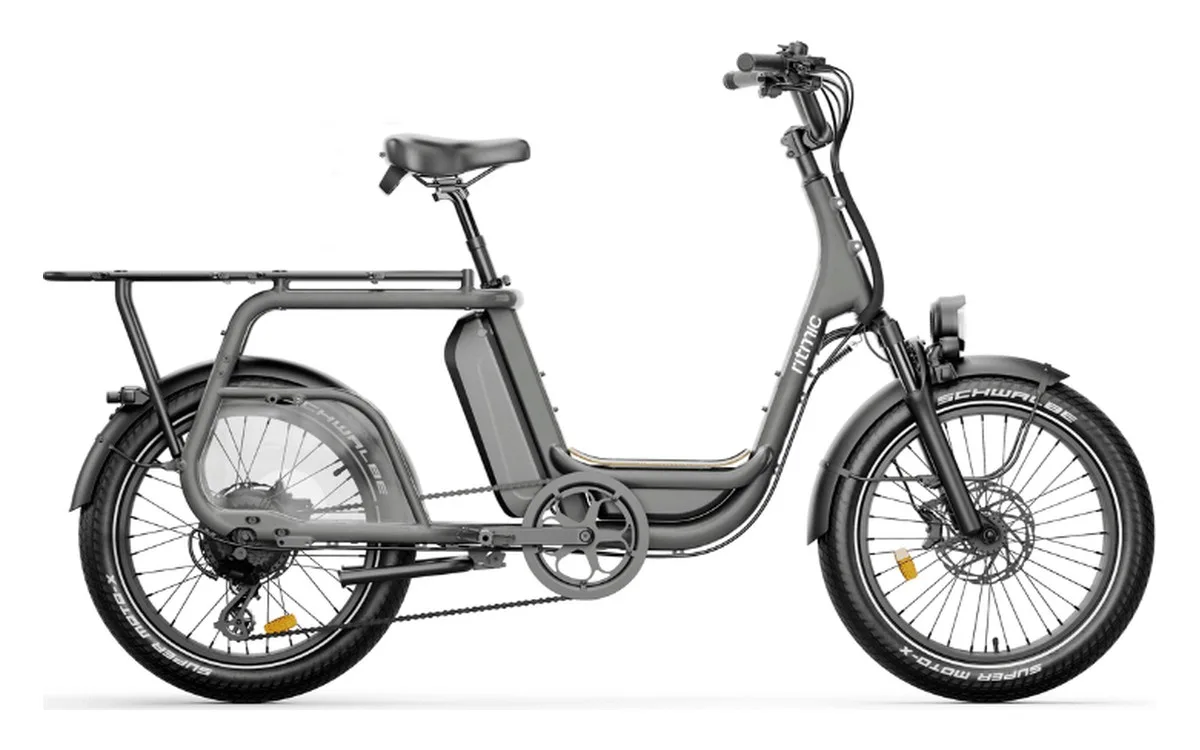
En bref : Une entreprise qui met gratuitement un vélo cargo Ritmic à disposition de ses salariés peut bénéficier, sous conditions, d'une réduction d'impôt sur les sociétés allant jusqu'à 25 % des frais engagés, au titre de l'article 220 undecies A du CGI, en vigueur jusqu'au 31/12/2027. En contrepartie, la TVA sur les loyers n'est pas récupérable, et ce régime ne se cumule pas avec une participation du salarié sur le même vélo.
Ce que prévoit l'article 220 undecies A du CGI
Le dispositif vise à encourager les employeurs qui équipent leurs salariés d'une flotte de vélos pour leurs déplacements entre le domicile et le lieu de travail. Il prend la forme d'une réduction d'impôt sur les sociétés pouvant atteindre 25 % des frais engagés. Il est prévu, à ce jour, jusqu'au 31 décembre 2027.
La condition centrale, dans le cadre proposé par Bike2Mobility, est la mise à disposition gratuite : l'employeur prend en charge 100 % du coût du vélo, sans participation du salarié. C'est ce qui distingue ce régime de l'autre option, fondée sur la participation financière du salarié, qui permet de récupérer la TVA sur les loyers mais exclut la réduction d'IS.
Le périmètre exact des frais retenus et les modalités déclaratives sont à valider avec votre expert-comptable. Notre page fiscalité du vélo de fonction rappelle le cadre général.
Mode d'emploi en cinq étapes
Pour une TPE comme pour un groupe, le chemin est le même. Voici l'ordre que nous recommandons.
- 1. Définir les bénéficiaires. Qui reçoit un vélo, pour quels trajets, avec quel modèle : Yuvy 3, Duo ou Jumbo selon les usages.
- 2. Choisir le régime vélo par vélo. Mise à disposition gratuite pour viser la réduction d'IS, ou participation du salarié pour récupérer la TVA. Jamais les deux sur le même vélo.
- 3. Formaliser. Une charte ou un règlement d'usage précise les conditions de mise à disposition, l'usage attendu et la restitution en fin de contrat.
- 4. Contractualiser la location. Bike2Mobility établit un contrat de LLD 36 mois avec un seul loyer mensuel HT par vélo, qui sert de base documentaire claire.
- 5. Faire valider et déclarer. Votre expert-comptable vérifie l'éligibilité et intègre la réduction dans votre liasse fiscale.
Un exemple : un cabinet qui équipe deux parents salariés
Imaginons un cabinet de conseil de quinze personnes, dont deux collaborateurs déposent chaque matin leurs enfants à l'école avant de rejoindre le bureau. Le cabinet décide de leur confier à chacun un Ritmic Jumbo, le longtail trois places livré équipé famille : grand panier avant, kit passager junior et batterie grande autonomie de 921 Wh.
Le loyer public est de 139 € HT par mois et par vélo, en location longue durée 36 mois tout compris. Le cabinet choisit la mise à disposition gratuite : les deux salariés ne paient rien. Les loyers sont des charges déductibles, la TVA sur ces loyers n'est pas récupérable, et le cabinet peut, sous conditions, prétendre à la réduction d'IS sur les frais engagés.
Le calcul précis de l'économie dépend de la situation fiscale du cabinet : c'est précisément le rôle du simulateur et de votre expert-comptable.
Mise à disposition gratuite : ce que cela change au quotidien
Choisir la mise à disposition gratuite, c'est aussi faire un choix de politique RH. Le salarié reçoit un vélo sans rien débourser, ce qui rend l'avantage immédiatement lisible : pas de retenue à expliquer, pas de calcul à refaire chaque mois, pas de discussion sur le montant d'une participation. Pour une entreprise qui veut que le vélo cargo soit perçu comme un vrai geste envers ses équipes, c'est souvent l'option la plus simple à présenter.
En contrepartie, l'entreprise porte l'intégralité du loyer et doit fixer quelques règles d'usage : trajets domicile-travail, conditions de stationnement, conduite à tenir en cas de vol ou de casse, restitution en fin de contrat ou en cas de départ du salarié. Ces règles se rédigent une fois et s'appliquent à toute la flotte.
Côté gestion, la location Bike2Mobility allège la charge : l'assurance vol et casse et l'entretien annuel sont compris, et l'espace client digital centralise les informations de chaque vélo. Les services généraux n'ont pas à organiser eux-mêmes les révisions ou les déclarations de sinistre auprès d'un assureur distinct. Cette organisation simple compte autant que l'avantage fiscal dans la réussite du projet.
Ce que la réduction d'IS ne permet pas
Il est utile de lever quelques confusions fréquentes avant de se lancer.
- Elle ne se cumule pas avec la récupération de TVA sur un même vélo : c'est l'un ou l'autre.
- Elle suppose une mise à disposition gratuite : dès qu'une participation est demandée au salarié pour un vélo, ce vélo bascule dans l'autre régime.
- Elle n'est pas éternelle : le dispositif est prévu jusqu'au 31/12/2027. Un contrat de 36 mois signé aujourd'hui dépasse cette date, ce qui mérite d'être anticipé avec votre conseil.
- Elle ne remplace pas le forfait mobilités durables, qui obéit à d'autres règles et concerne l'indemnisation des trajets du salarié.
Pour comparer avec l'autre régime, lisez notre article sur la TVA récupérable sur la location d'un vélo cargo.
Pourquoi la location longue durée s'y prête bien
La LLD transforme un projet d'équipement en dépense de fonctionnement prévisible. Il n'y a aucun investissement initial, et le loyer inclut ce qui, en cas d'achat, génère des coûts dispersés : assurance vol et casse, entretien annuel avec pièces d'usure, accessoires (casque, antivol, sacoche) et marquage antivol.
Pour la fiscalité, cette lisibilité est un atout : les frais engagés se lisent directement sur les factures mensuelles, sans ventilation complexe. Pour les dirigeants de petites structures, la démarche est détaillée sur notre page vélo de fonction pour les dirigeants.
Vous souhaitez un chiffrage sur votre effectif ? Lancez une simulation ou demandez un devis à Bike2Mobility : nous préparons une proposition par modèle Ritmic, prête à être transmise à votre expert-comptable.
À retenir
- La réduction d'IS peut atteindre 25 % des frais engagés (art. 220 undecies A du CGI).
- Elle suppose une mise à disposition gratuite, 100 % employeur.
- La TVA sur les loyers n'est alors pas récupérable : pas de cumul sur un même vélo.
- Le dispositif est prévu jusqu'au 31/12/2027 : à anticiper sur un contrat de 36 mois.
- L'éligibilité est à valider avec votre expert-comptable.